
Самое главное:
- 6-НДФЛ подают все, кто в расчётном периоде выплачивал деньги физлицам.
- В 2026 году актуальна форма 6-НДФЛ из приказа ФНС от 19.09.2023 № ЕД-7-11/649@.
- В статье поясняется порядок заполнения расчёта за 9 месяцев на примере условной компании.
- Срок представления 6-НДФЛ за 9 месяцев 2026 года – до 26 октября включительно.
В этой статье мы рассмотрим заполнение формы 6-НДФЛ в 2026 году и покажем образец за 3 квартал (9 месяцев). Расчет подают все налоговые агенты. К ним относятся организации и ИП, привлекающие работников по трудовым договорам и ДГПХ. Также в этот расчёт включают учредителей, если они получали дивиденды. Предприниматели, не нанимающие физлиц, эту форму не подают. ИП на ОСНО, которые платят НДФЛ с собственных доходов, представлять её также не должны.
Срок и порядок подачи 6-НДФЛ
Внутри года расчёт необходимо представить не позднее 25 числа месяца, следующего за окончанием 1 квартала, полугодия, 9 месяцев. То есть общий срок подачи расчёта: до 25 апреля, 25 июля, 25 октября. Годовая форма 6-НДФЛ представляется до 25 февраля. Сдача расчёта откладывается на следующий за этими датами первый рабочий день, если они выпадают на выходные.
Таким образом, сроки сдачи 6-НДФЛ в 2026 году за оставшиеся периоды таковы:
- за 9 месяцев – не позднее 26 октября (25 октября – воскресенье);
- за весь 2026 год – не позднее 25 февраля 2027.
Заодно напомним о сроках внесения налога в бюджет:
- за период с 1 по 22 число текущего месяца – не позднее 28 числа этого же месяца;
- за период с 23 числа по последнее число текущего месяца – не позднее 5 числа следующего месяца;
- за период с 23 по 31 декабря – не позднее последнего рабочего дня года.
Например, срок уплаты НДФЛ в сентябре 2026 года такой: за период с 1 по 22 сентября – до 28 сентября, за период с 23 по 30 сентября — до 5 октября.
Важно! С сентября 2026 года для уплаты налога вместо уведомлений об исчисленных суммах НДФЛ за каждый период можно подавать одно общее уведомление на год или несколько периодов.
Примечание. Популярный вопрос: как нужно заполнять 6-НДФЛ – нарастающим итогом или поквартально? Отчётными периодами по НДФЛ являются первый квартал, полугодие и 9 месяцев, а налоговым периодом – календарный год. Поэтому 6-НДФЛ заполняется нарастающим итогом. Каждый отчёт содержит информацию с начала года с детализацией за три последних месяца.
Выбор формата – на бумаге или через интернет – зависит не только от желания компании. Если 6-НДФЛ заполняется в отношении более 10 человек, представлять его нужно в электронном виде. Возможны варианты: через оператора электронного документооборота по ТКС, через специальный сервис ФНС для предоставления отчётности, а для ИП – ещё и через личный кабинет. Какой бы вариант представления электронного расчёта ни был выбран, для его подписания понадобится КЭП.
Обратите внимание: Чтобы подать отчёт 6-НДФЛ, предпринимателю нужно авторизоваться в ЛК ИП через КЭП. Далее в блоке «Жизненные ситуации» найти раздел «НБО» (налоговая бухгалтерская отчётность). Там будет возможность загрузить и отправить в ИФНС сформированный файл отчёта. Подготовить его нужно заранее в бухгалтерской программе или в бесплатном ПО от ФНС «Налогоплательщик ЮЛ».
Компании, у которых до 10 физических лиц включительно, могут сами выбирать формат подачи отчётности. 6-НДФЛ на бумаге можно принести в ИФНС лично, передать с представителем либо направить по почте.
Актуальный бланк 6-НДФЛ
Форма 6-НДФЛ в 2026 году не изменилась. По-прежнему применяется бланк из приказа ФНС от 19.09.2023 № ЕД-7-11/649@ с изменениями, внесёнными приказом от 09.01.2024 № ЕД-7-11/1@. Именно её нужно применять, формируя отчёт 6-НДФЛ за 3 квартал 2026 года. Образец заполнения есть в конце этой статьи.

Как заполнить
В приказе № ЕД-7-11/649@ есть не только бланк 6-НДФЛ, но и порядок его заполнения (далее – Порядок). Искать его нужно в Приложении № 2. Отметим, что правила заполнения 6-НДФЛ в 2026 году изменения не претерпели.
Стандартный набор листов расчёта за 9 месяцев: титульный, Раздел 1, Раздел 2. Разделов 1 и 2 может быть больше, чем по одному. Почему так – расскажем ниже, когда речь пойдёт о заполнении.
Общие правила отражения информации в 6-НДФЛ стандартны. Обратим лишь внимание на то, как нужно вносить суммовые показатели:
- в форме должны быть только положительные значения;
- если расчёт заполняется на компьютере, числовые показатели должны быть выровнены по правому краю, то есть их указывают, начиная с последнего знакоместа;
- если какой-то суммы нет, надо вписать «0»;
- стоимостные показатели приводятся в рублях и копейках, то есть с двумя знаками после запятой;
- суммы налога нужно указывать в полных рублях, округляя по математическим правилам: более 50 коп. округлить до рубля, менее 50 коп. – отбросить.
Обратите внимание: Двусторонняя печать 6-НДФЛ не допускается. Листы скреплять не нужно.
Рассмотрим подробнее, как заполнять 6-НДФЛ на примере 3 квартала.
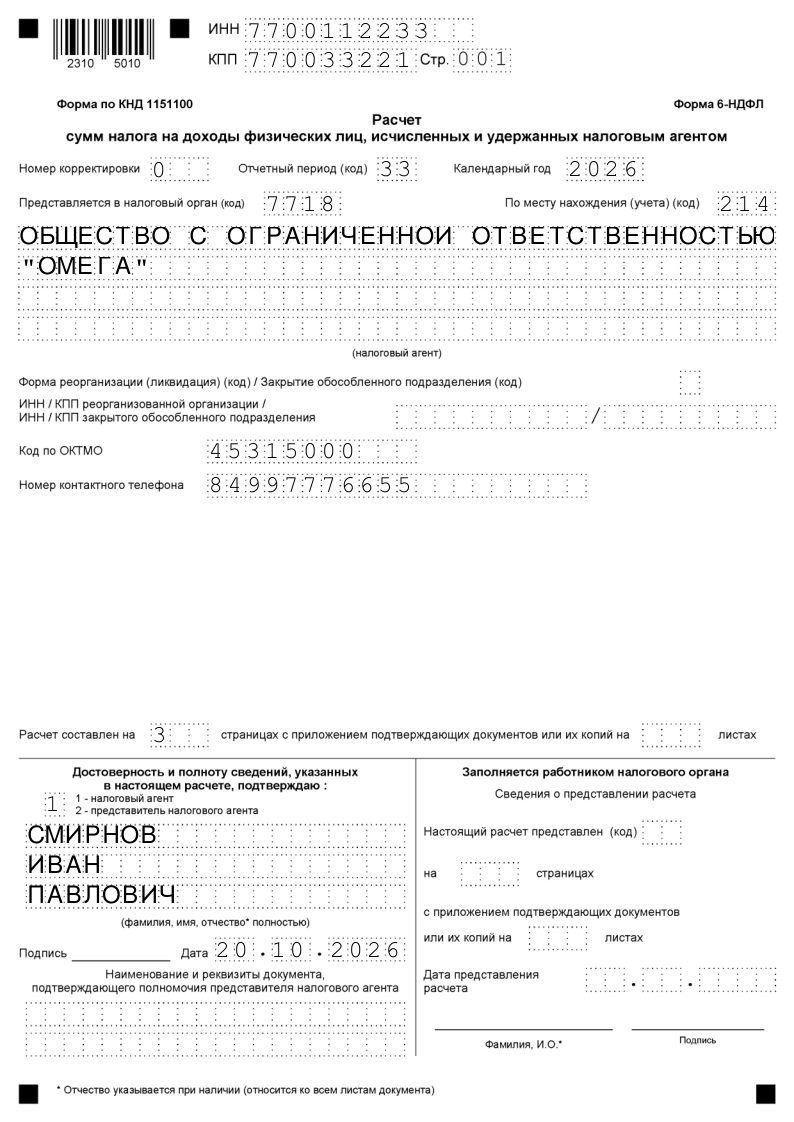
Титульный лист
В верхних строках первой страницы, а также всех остальных, необходимо указать ИНН агента. Организации строкой ниже вписывают КПП. У ИП этого кода нет.
В остальных полях отражаются такие данные:
- Номер корректировки «0–», если отчёт исходный. Первый корректировочный документ подаётся с кодом «1–», второй – с кодом «2–» и так далее.
- Отчётный период. Для 6-НДФЛ за 3 квартал нужно указать код «33». Другие коды: 1 квартал – «21», полугодие – «31», год – «34». Если 6-НДФЛ подаётся не за полностью оконченный период в связи с ликвидацией организации или прекращением деятельности ИП, код нужно посмотреть в Приложении № 1 к Порядку заполнения соответствующей формы.
- Календарный год – 2026.
- Код (номер) инспекции, в которую подаётся форма.
- Код по месту представления расчёта для большинства юрлиц будет «214», для ИП – «120», для других случаев он берётся из Приложения № 2 к Порядку.
- Сокращённое название организации, если оно предусмотрено в уставе, а если нет – полное. ИП указывают Ф. И. О. как в паспорте.
- Код формы реорганизации. Только для юридических лиц после реорганизации или ликвидации. Код нужно взять из Приложения № 4 к Порядку.
- ИНН / КПП реорганизованной компании. Указанные выше юрлица вносят коды реорганизованной / ликвидированной организации или закрытого обособленного подразделения.
- ОКТМО.
- Номер телефона с кодом города или мобильного оператора.
- Количество страниц расчёта. В поле рядом указывается количество листов доверенности, если 6-НДФЛ подписывается или сдаётся доверенным лицом.
Далее вносится информация в левую нижнюю часть титула:
- Код лица, которое подписывает отчёт. «1» – директор или ИП, «2» – представитель.
- Ф. И. О. того человека, кто будет ставить подпись на документе. Здесь указывают данные либо директора организации, либо уполномоченного представителя. ИП дублировать своё имя не нужно.
- Реквизиты доверенности, если от имени агента действует представитель.
Обратите внимание: если доверенность сформирована в электронном виде, в поле для реквизитов указывается её уникальный идентификатор – GUID.
Раздел 1
В этом разделе содержатся обобщённые данные об обязательствах компании.
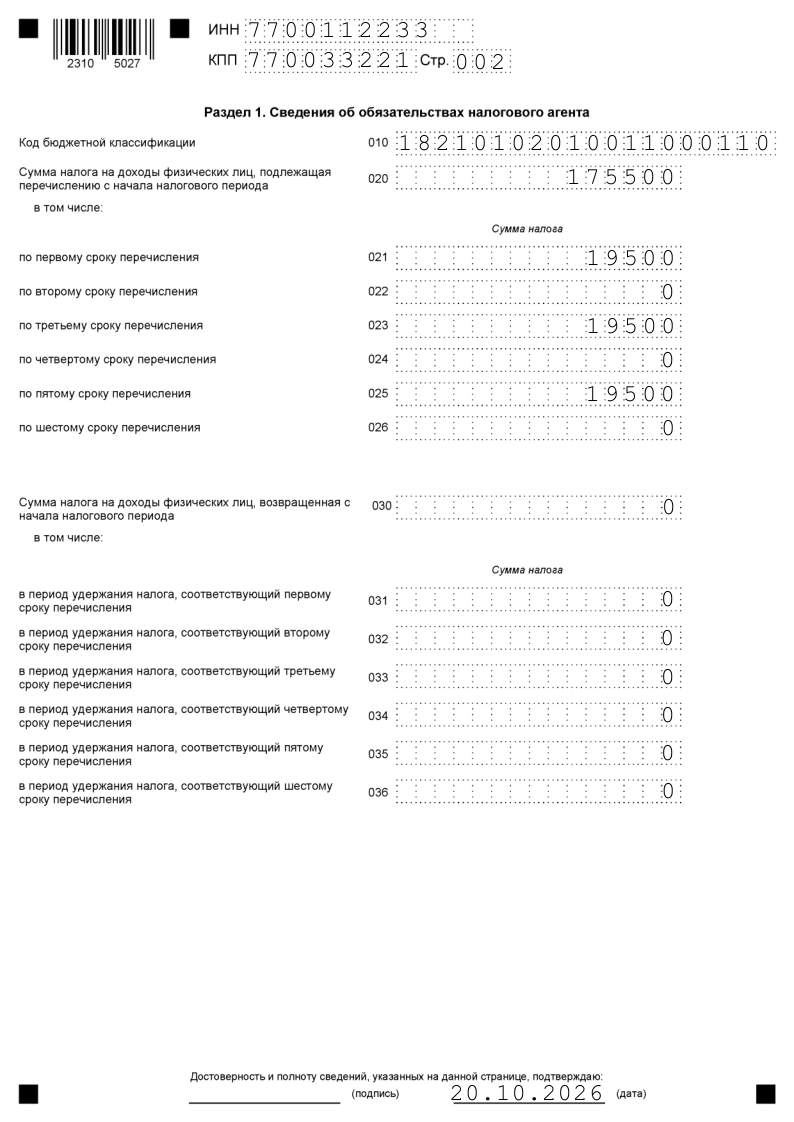
В строке 010 указывают код бюджетной классификации. Компания может платить НДФЛ на несколько КБК. Так, разные коды утверждены для налога с выплат работникам и с дивидендов, причём они меняются в зависимости от ставки НДФЛ. Допустим, если организация в периоде выплачивала заработную плату, облагаемую по ставкам 13% и 15%, то Разделов 1 будет два. Если выплачивались ещё и дивиденды, облагаемые также по двум разным ставкам, то Разделов 1 будет четыре.
Иначе говоря, в 6-НДФЛ одной компании будет столько Разделов 1, на сколько разных КБК она перечисляла налог в расчётном периоде.
Строка 020 предназначена для указания общей суммы НДФЛ, который был исчислен, удержан и подлежал перечислению на указанный в строке 010 КБК. Нужно отразить сумму с начала года, а именно:
- в расчёте за 1 квартал – с 01.01 по 31.03;
- в расчёте за полугодие – с 01.01 по 30.06;
- в расчёте за 9 месяцев – с 01.01 по 30.09;
- в расчёте за полный год – 01.01 по 31.12.
В строках 021-026 приводят детализацию по каждому из шести расчётных периодов последнего квартала. В п. 25 Порядка подробно расписано, в какой строке сумму какого периода нужно отразить. Должно выполняться такое равенство: строка 020 равна сумме строк 021-026 отчётов 6-НДФЛ за все отчётные периоды года.
По строке 030 нужно указать общую сумму НДФЛ, которая была возвращена физическим лицам. В строках 031-036 эту сумму указывают в разрезе тех же сроков перечисления налога, что и в строках 021-026. Показатель строки 030 должен быть равен сумме показателей строк 031-036 форм 6-НДФЛ за все отчётные периоды года.
Особенности заполнения Раздела 1
Заполняя расчёт 6-НДФЛ в 2026 году за 3 квартал, в строке 020 Раздела 1 нужно указать сумму налога, подлежащую уплате в период с 1 января по 30 сентября. В строках 021-026 следует отразить суммы НДФЛ, подлежащие перечислению:
- 021 – с 1 по 22 июля;
- 022 – с 23 по 31 июля;
- 023 – с 1 по 22 августа;
- 024 – с 23 по 31 августа;
- 025 – с 1 по 22 сентября;
- 026 – с 23 по 30 сентября.
Показатель в строке 020 должен быть равен сумме строк 021-026 из трех расчётов — этого, за 1 квартал и за полугодие.
В строке 030 указывают возвращённый физлицам налог с 1 января по 30 сентября 2026 года, если такой возврат был. В строках 031-036 отражают суммы возвращённого НДФЛ за те же периоды, что и по строкам 021-026. Показатель в строке 030 должен быть равен сумме строк 031-036 из трех расчётов — этого, за 1 квартал и за полугодие.
Раздел 2
В этом разделе производится расчёт НДФЛ суммарно по всем физлицам, налог которым был исчислен по одной налоговой ставке и перечислен на один КБК. Если ставок / КБК применяется несколько, значит, и разделов будет несколько.
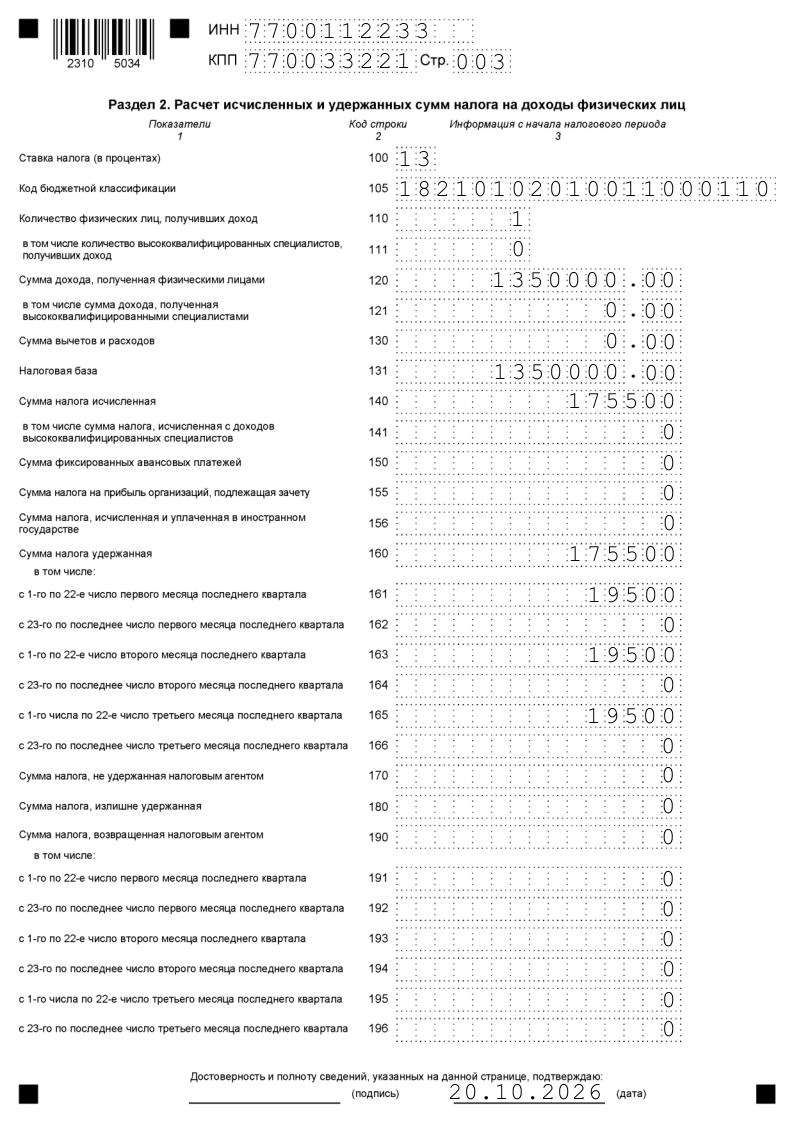
В строке 100 нужно указать ставку налога в процентах, в строке 105 – соответствующий КБК.
В строку 110 вписывают количество физлиц, получивших доход, облагаемый по ставке из строки 100, налог с которого перечисляется на КБК из строки 105. В строке 111 отражают количество высококвалифицированных специалистов из числа тех, кто вошёл в строку 110.
Примечание. Строку 111 заполняют в отношении высококвалифицированных иностранных специалистов, хотя в правилах заполнения на это не указано. Определение ВКС приводится в ст. 13.2 закона от 25.07.2002 № 115-ФЗ. Налоговые агенты нередко ошибаются в строках с данными по ВКС, — отмечало ранее УФНС по Республике Алтай. Это сообщение относится к действующей прежде форме, но суть не изменилась.
По строке 120 отражают сумму доходов физлиц с начала года. Из этого показателя в строке 121 выделяют суммарный доход ВКС – также нарастающим итогом.
В строке 130 указывают совокупный вычет и расходы, которые вычитаются из доходов.
По строке 131 отражают налоговую базу. По строке 140 – сумму НДФЛ, по строке 141 – в том числе сумму налога ВКС.
Строка 150 предназначена для отражения фиксированных авансовых платежей. Имеется в виду плата за патенты иностранных работников, которую они вносили прежде, а теперь хотели бы зачесть в счёт НДФЛ.
Строка 155 заполняется только в отношении владельцев (участников, акционеров) компании - налогового агента в том случае, если агент получал дивиденды от долевого участия в другой российской организации и заплатил с них налог на прибыль. Его сумма уменьшает НДФЛ владельца пропорционально доле его участия в компании-агенте (п. 3.1 ст. 214 НК РФ).
Строка 156 предназначена для отражения суммы налога с дивидендов от источников за пределами РФ, которые платятся в иностранном государстве, если с ним заключён договор об избежании двойного налогообложения.
В строке 160 отражается нарастающим итогом общая сумма НДФЛ, удержанная с начала года. В строках 161-166 эта сумма детализируется в разрезе всё тех же шести сроков уплаты.
По строке 170 нужно отразить НДФЛ с начала года, который налоговый агент удержать не смог. Здесь подразумеваются, например, ситуации, когда доход выплачен в натуральном виде.
Строка 180 предназначена для указания излишне удержанной суммы НДФЛ. Сюда относится и переплата, которая образовалась в связи с изменением налогового статуса физлица (был нерезидентом – стал резидентом).
По строке 190 отражается сумма налога, возвращённая налоговым агентом с начала года. Далее в строках 191-196 эта сумма детализируется по каждому из шести отчётных периодов последнего квартала.
Особенности заполнения Раздела 2
В 6-НДФЛ за 9 месяцев 2026 года в строках 161-166 отражают сумму налога, удержанную в каждом из 6 периодов 3 квартала: с 1 по 22 июля, с 23 по 31 июля и так далее. То есть за те же периоды, что в строках 021-026 Раздела 1. В строках 191-196 за те же периоды отражают возвращённые суммы НДФЛ.
В остальных строках отражают показатели за период с 1 января по 30 сентября.
Пример для образца заполнения
Рассмотрим порядок заполнения 6-НДФЛ для ООО «Омега». Все нужные показатели для формирования отчётности по 6-НДФЛ в 2026 году представлены в таблице.
Параметр | Значение |
|---|---|
Компания | ООО «Омега» |
Количество работников | 1 (директор) |
Зарплата в месяц, в рублях | 150 000 |
Дополнительные выплаты | В 2026 году не было |
Периоды с иным видом дохода (больничный, отпускные) | В 2026 году не было |
Ставка НДФЛ | 13% (доход ниже 2,4 млн рублей) |
Дни выплат зарплаты | 5 и 20 число каждого месяца |
НДФЛ-период | 1–22 число (оба дня выплат в первом периоде) |
Неудержанные / возвращённые суммы НДФЛ | Нет |
Вычеты и расходы | Нет |
По выбору системы налогообложения
Данные для заполнения 6-НДФЛ за 9 месяцев 2026 года будут такими:
- доход за 9 месяцев – 1 350 000 рублей (150 000 × 9 месяца), НДФЛ с него – 175 500 рублей (1 350 000 × 13%);
- в первом месяце последнего квартала (июле) удержано налога: с 1 по 22 июля – 19 500 (150 000 × 13%), с 23 по 31 июля – 0, так как выплат в этот период не было;
- в остальных месяцах 3 квартала – в августе и сентябре – удержания такие же, как и в июле.
Итак, форма 6-НДФЛ за 9 месяцев 2026 года готова. Листы нужно пронумеровать, а получившееся число страниц указать на титульном. В нашем примере их будет 3. Также следует проверить, чтобы на всех страницах в верхних полях был указан ИНН, а для организаций - дополнительно КПП. После этого остаётся подписать 6-НДФЛ на первом листе в блоке подтверждения сведений, а также внизу каждой страницы.
Вот и всё, документ можно представлять в налоговую инспекцию.
В заключение ещё раз напоминаем: срок сдачи 6-НДФЛ в 2026 году по итогам 9 месяцев — не позднее 26 октября.





Мы не гарантируем бесплатных ответов по сложным кейсам.